

科技日报记者 姚易安
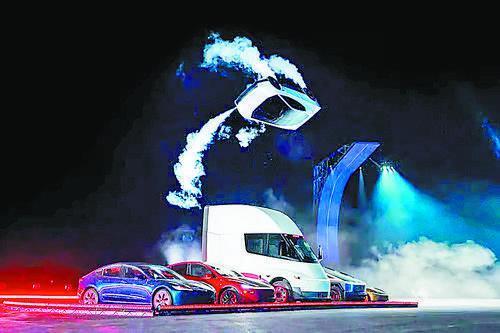
日前,特斯拉在位于美国得克萨斯州的SpaceX测试基地举办第二代Roadster发布会,炫酷的特技表演迅速引爆全球舆论,“飞行汽车来了”的论调再次刷屏。但拨开话题热度的外壳不难发现,这场演示本质上是航天技术下放的性能秀,距离公众认知中“能日常通勤、合规上路升空”的飞行汽车,仍有相当长的距离。全球飞行汽车产业的真正竞争,焦点不在于“能不能飞起来”,而在于适航、空域、商业化。
此“飞行”非彼“飞行”
特斯拉这套系统的核心,是一套与SpaceX联合开发的高压冷气推进装置:车身配备碳纤维高压气罐,储存压缩惰性气体,通过底盘与车身的10组矢量喷口瞬时喷射,提供额外升力与姿态控制力。它能让车辆在短时间内实现腾空、翻越障碍,甚至在特定曲面坡道上倒置行驶,但本质上是依靠瞬时推力完成特技动作,无法实现持续巡航飞行,也不具备常规飞行器的升力结构。
此外,特斯拉车辆工程副总裁拉斯·莫拉维在活动中表示,Roadster的高压气罐可以充能。按照规划,该版本车型仅能在封闭场地、测试赛道等特定场景使用,无法在公共道路上开启“飞行模式”,更不具备空域飞行的资质。与其说它是“飞行汽车”,不如说是搭载了航天级姿态控制系统的极限性能超跑,核心卖点是极致的加速与操控性能,而非立体出行功能。
当前,电动垂直起降飞行器(eVTOL)则是更加主流的技术路线。这类飞行器已形成三类主流技术构型:多旋翼构型结构简单、落地最快,适合短途低空场景;复合翼构型兼顾垂直起降与长航程巡航,适配城际出行;倾转旋翼构型性能上限更高,但技术与适航难度更大。三者共同构成城市空中交通的技术探索路径。
实现商用还有三道坎
据航空信息平台“RoutesOnline”报道,近年来投资者向电动垂直起降飞行器初创企业累计投入近130亿美元,但产业落地成效不及预期。资金呈现高度集中特征,美国三家头部企业Archer、Beta、Joby合计吸纳约100亿美元,其余57家同行共同分享剩下约30亿美元融资。尽管这三家头部企业都已造出可试飞原型机,部分机型距离量产仅一步之遥,但型号合格证的适航审定进程仍处于和美国联邦航空管理局对接的早期阶段,商用落地还有三道坎。
第一道门槛便是适航认证,这也是民用飞行器投入运营不可或缺的安全底线。美国联邦航空管理局局长布莱恩·贝德福德曾公开表示:“如果美国联邦航空管理局按照常规流程认证先进空中交通工具,我们可能还要再等十年才能真正认证出一架电动垂直起降飞行器。”
第二道门槛是空域运行管理。飞行汽车不是想飞就飞,必须纳入规范化的低空交通管理体系。不同于地面有成熟的交通规则与路网,低空飞行需要解决航线划设、动态调度、防撞预警、起降点布局等一系列问题。欧洲空管组织U-space研发负责人吉安卡洛·费拉拉认为,eVTOL商业化的一大瓶颈,是如何在城市复杂低空环境中,实现各类飞行器的混合、安全、有序运行。
成本与商业化场景闭环则是第三道门槛,也决定了这项技术能不能真正走向大众市场。现阶段eVTOL采购、电池更换、运维,以及起降场站建设的综合投入居高不下,出行成本显著高于地面交通。
英国考文垂大学未来交通研究中心专家萨法·辛迪指出,经济性是空中出租服务面临的主要挑战。即使在大规模情况下,eVTOL每座英里的成本仍远高于地面运输。为了在没有补贴的情况下盈利,票价很可能与高端高管直升机服务保持一致,使得日常通勤者难以负担。
跨越“概念炒作”阶段
马斯克的这场演示并非没有意义。一方面,它以极强的话题性让“飞行汽车”再次走入大众视野,客观上完成了一次低空出行的全民科普,有助于提升公众接受度、吸引资本与人才进入产业;另一方面,冷气矢量推进、高压气罐轻量化、底盘负压吸附等技术的探索,也为特种车辆、极限交通装备的发展积累了技术经验,是航天技术民用化的一次有益尝试。
但交通工具的本质是安全、高效、经济地实现位移。飞行汽车产业的真正进步,从来不是靠一场惊艳的特技表演来定义的。它的里程碑,是一张张适航证的获批,是一条条商业航线的开通,是运营成本的逐步下降,是安全运行时长的持续累积。
从全球范围看,飞行汽车产业已经从概念炒作进入了落地阶段。美国依托航空工业基础走在适航前列,中国凭借完整的新能源产业链与广阔的应用市场,在eVTOL制造与低空经济试点上进展迅速,欧洲则在城市空中交通标准与场景运营上持续布局。
未来,飞行汽车的竞争不会是“谁飞得更炫酷”的比拼,而是技术成熟度、标准话语权、场景运营能力的综合较量。炫技可以吸引目光,但真正支撑产业走得远的,永远是对安全底线的坚守、对合规规则的尊重,以及对商业本质的遵循。飞行汽车的未来值得期待,但不必因一场表演而过早狂欢。
 网友评论