

科技日报记者 张晔
近日,南京有两笔贷款投放:一笔5200万元授信,投向高淳区一家汽车零部件企业的智能产线;一笔1000万元纯信用授信,投向栖霞区一家生物医药企业的AI辅助研发。
面对企业金融需求,银行不再只盯着厂房、订单和利润表,还增加了一份特殊“账单”——企业调用大模型的Token(词元)消耗曲线。
这两笔贷款,正是江苏省工业和信息化厅联合交通银行江苏省分行印发“制造业Token贷”专项金融产品方案后,落地的首批业务。
曾经只存在于技术日志里的Token,正走进银行授信评审报告,将看不见的算力投入,化为可量化、可授信的信用资产。
Token成为可计价依据
Token是大模型处理信息的基本计量单位。智能体每回答一次、每判断一次,都是一次Token消耗。随着AI从实验室走向生产线,越来越多江苏制造企业开始为Token“充值”,但这笔投入长期游离在传统信贷评估体系之外。传统信贷看营收、利润和抵押物,企业AI投入多少、效果如何,报表上看不见。
此前,江苏已推出多项与数字经济相关的金融服务产品,比如“苏数贷”“苏创积分贷”“智能工厂贷”等,但它们认的还是“存量资质”——专利、创新积分、工厂等级。
今年9月出台的《江苏省制造业企业Token管理参考指引(2026年版)》提出,将Token作为连接业务需求与物理算力的度量单位,并将制造场景划分为生产刚性类、经营优化类、计划决策类、研发仿真类四大类,为金融机构识别Token应用真实性提供了框架。
“Token之所以能成为可授信、可计价的依据,不在于调用量大,而在于它是工业智能投入与产出之间第一个可标准化的中间计量单位。”交通银行江苏省分行科技金融部负责人霍炎焱说。
记者查询发现,“Token贷”并非江苏首创,广东、北京、内蒙古等地也有类似金融产品落地。不过,各地计算标尺有差别,比如广东看算力交易,江苏看生产产出。
从试水走向规模化推广
江苏“制造业Token贷”的首批受益者均为省级专精特新中小企业。
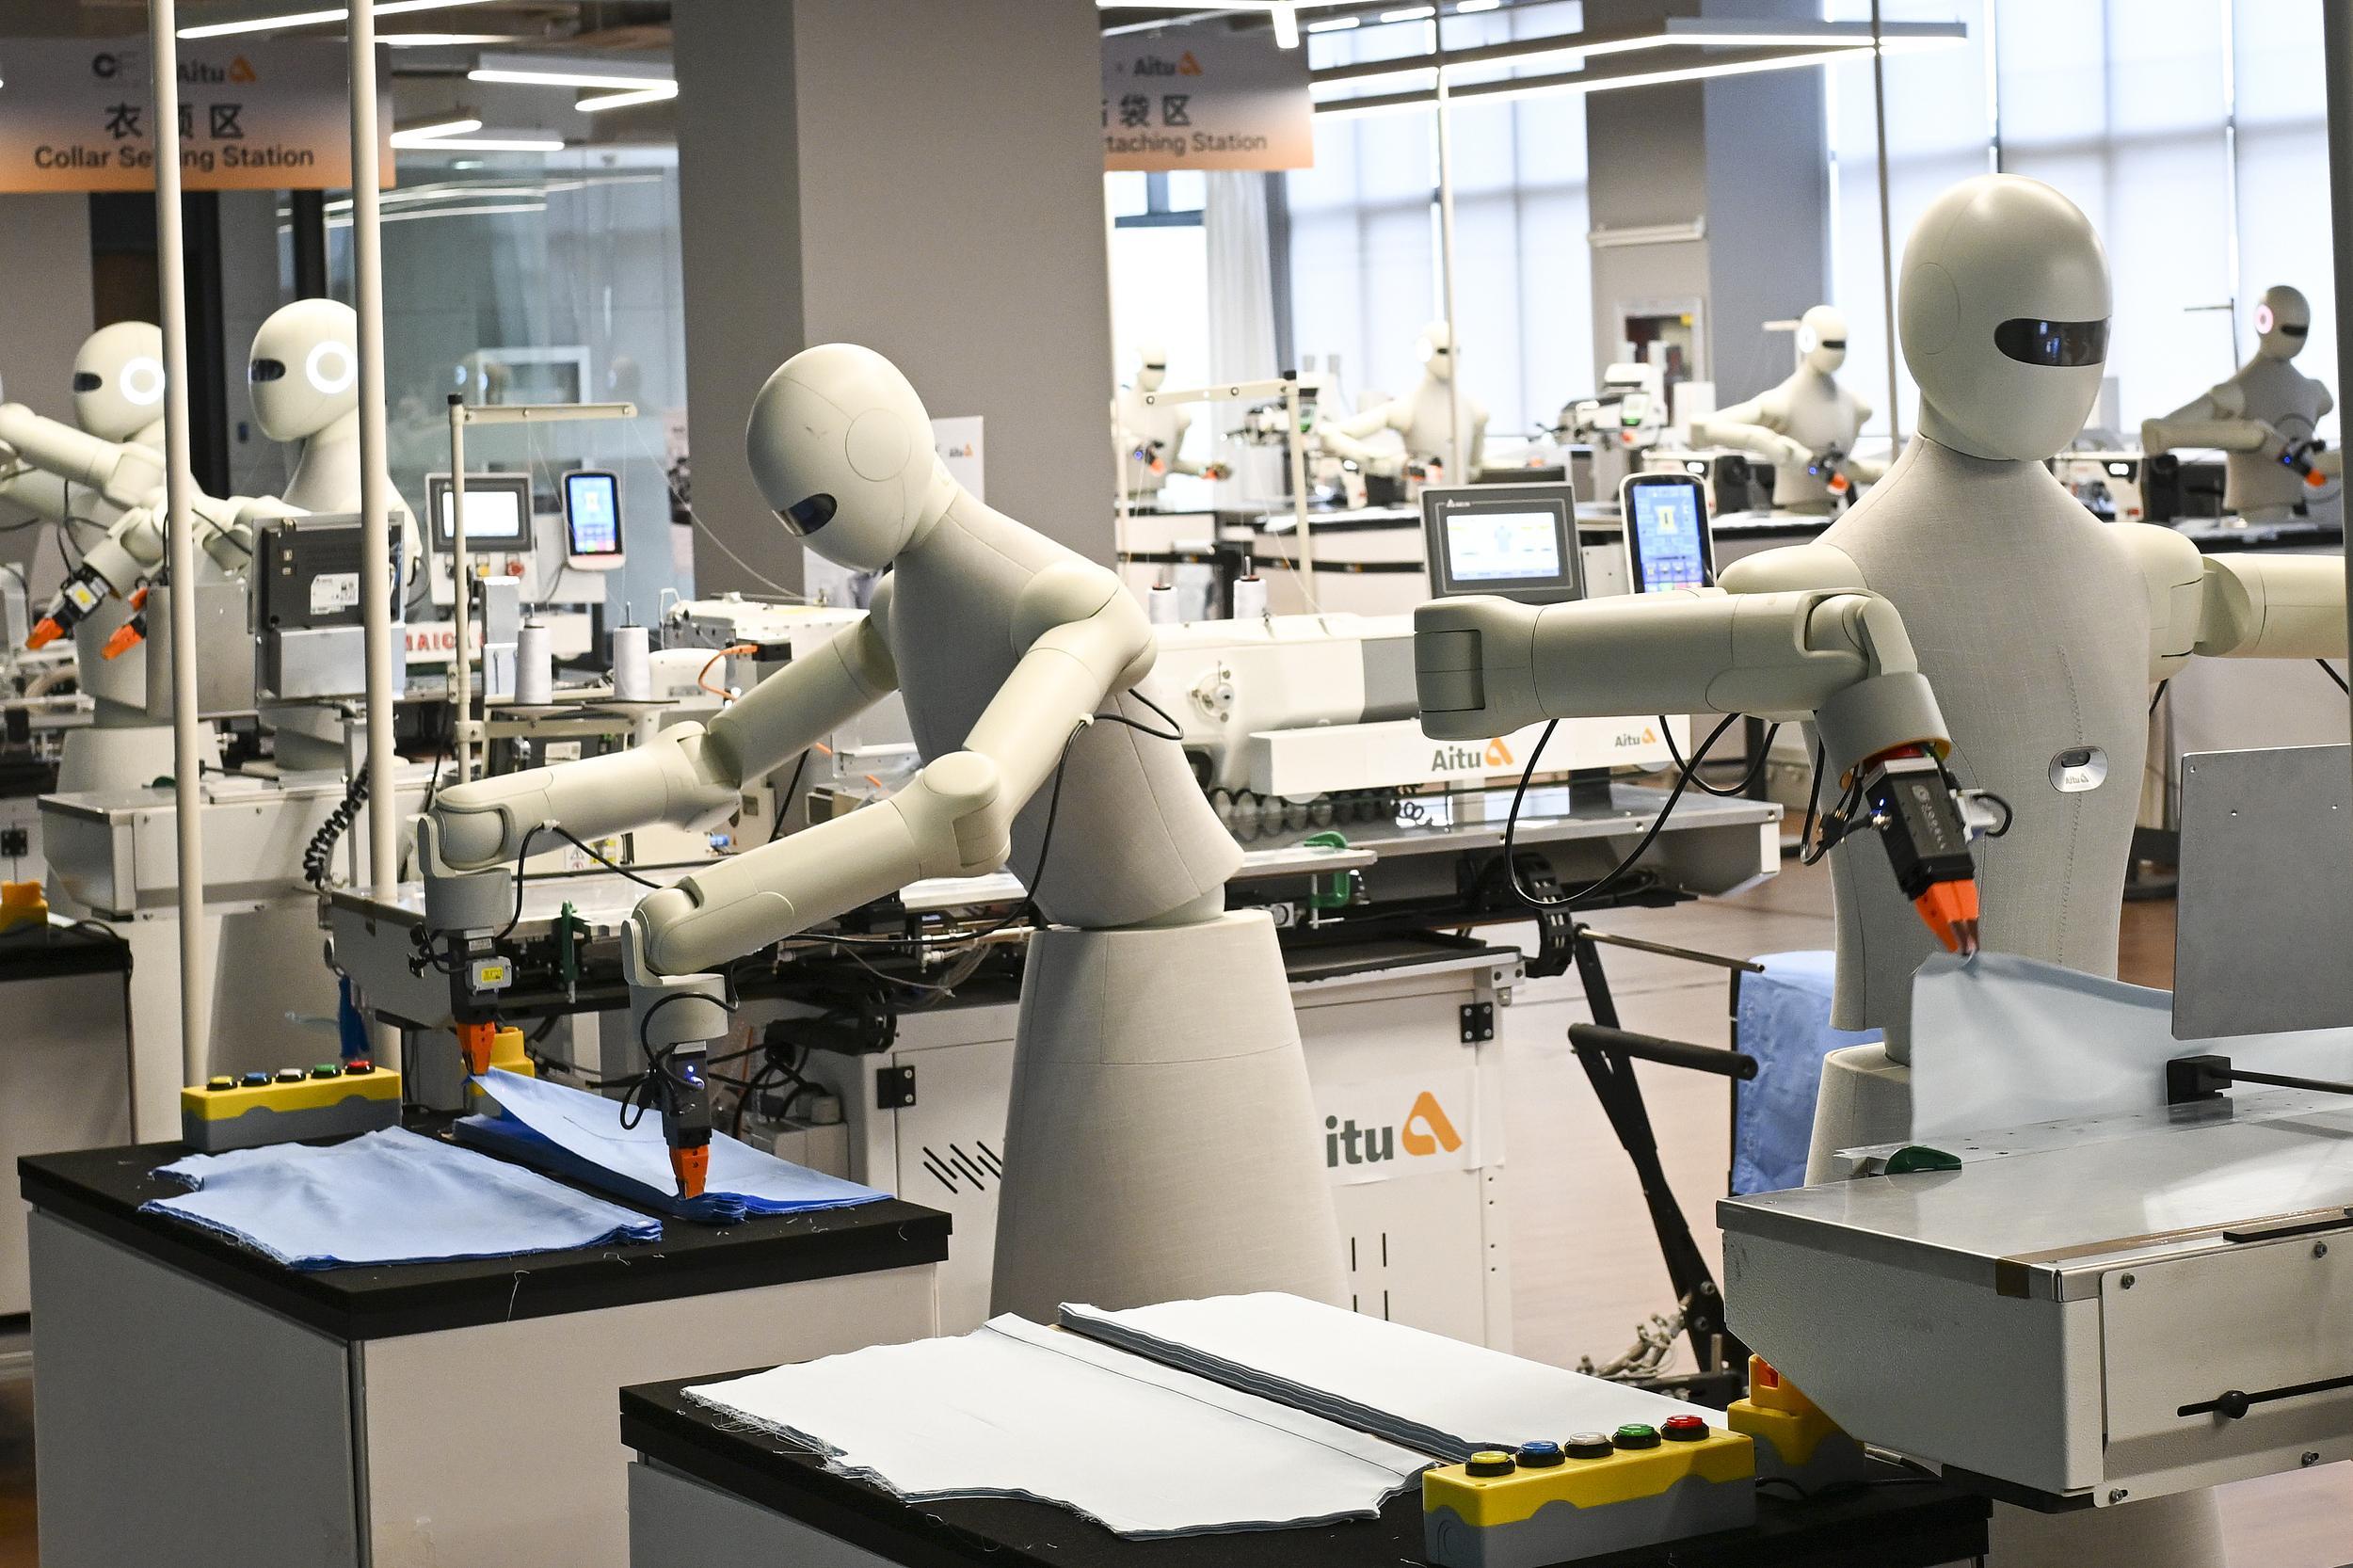
江苏艾思飞精密零部件有限公司扎根高淳区10余年,是省先进级智能工厂,主营汽车空调管路和新能源汽车热管理零部件,正积极更新高端生产与智能检测设备。升级后的产线上,智能体每一次识别研判、每一轮自动决策,都会消耗Token。
交通银行江苏省分行把Token用量、生产运营效能提升、算力投入带动的营收增长三项指标放在一起比对,给出5200万元综合授信,并开通审批绿色通道。
同一批拿到授信的卡秋(江苏)生物科技有限公司,尝试把大模型嵌入试剂检测研发。研发强度上去了,每月Token支出跟着涨,产能释放又摊薄单位成本。交通银行南京栖霞支行把Token用量、研发进度、订单节奏放在一起看,批复1000万元纯信用授信。
车间里的一次识别、一次排产、一次仿真,过去是技术日志里的一行行记录,现在成了账本上的一行行数字。在这一轮AI浪潮中,企业和银行都学会给“看不见的投入”记账。
“我们在常态化走访中发现,越来越多制造业客户正通过大模型和Token调用为生产赋能。”霍炎焱介绍,产能提升带来营收增长,进而催生扩产和融资需求,这正是“制造业Token贷”要承接的链条。
两单业务、两家企业、一家银行,样本虽小,但标志性意义不小——多部门政策正往同一个计量单位上叠加。前不久,江苏省发展和改革委员会等五部门印发《江苏省词元(Token)券实施方案》,提出对企业购买智能算力服务按不超过实际支付费用的50%予以补贴,单个主体上限500万元。
财政补成本,信贷补资金。11月5日,交通银行宿迁分行走进宿豫区参加“制造业Token贷”银企对接会。按方案部署,江苏各地工业和信息化部门将与交通银行建立常态化对接机制,围绕智能工厂梯度培育名单和“6+6”产业重点企业库名单梳理融资需求、推送产品信息,交通银行按季度报送实施情况。
交通银行江苏省分行有关负责人表示,下一步银行将与江苏省内龙头企业以项目制形式,批量赋能产业链上下游客户,护航制造业“智改数转网联”。
按照《江苏省“人工智能+制造”实施方案》,到2027年江苏省将推出100个左右高水平工业智能体,5000家左右先进级智能工厂人工智能场景覆盖率达20%以上。当Token成为可计量、可授信的资产,更多金融机构跟进,或许只是时间问题。当更多金融活水注入,人工智能在制造业的落地节奏有望进一步提速。
 网友评论