

科技日报记者 杨宇航
11月18日上午,西藏自治区科技创新园2楼201会议室里气氛热烈。台下,几十家在孵企业负责人手里攥着问题;台上,中国农业银行西藏分行普惠金融事业部负责人古桑多吉和人保财险西藏分公司机构业务部主管熊天元,正将破解轻资产企业融资难、研发转化风险高的“解题思路”娓娓道来。
这场科技金融保险专题培训会,有一个特殊的背景:此前,西藏自治区科技创新园通过走访摸排,整理出一份包含9家企业的融资需求清单。就在近期,清单上的一家数字开发企业和一家能源科技企业率先破局,分别拿到了70万元和40万元的授信。
剩下的7家为何还在等?这场培训会正是为了“拆解”这个问号。
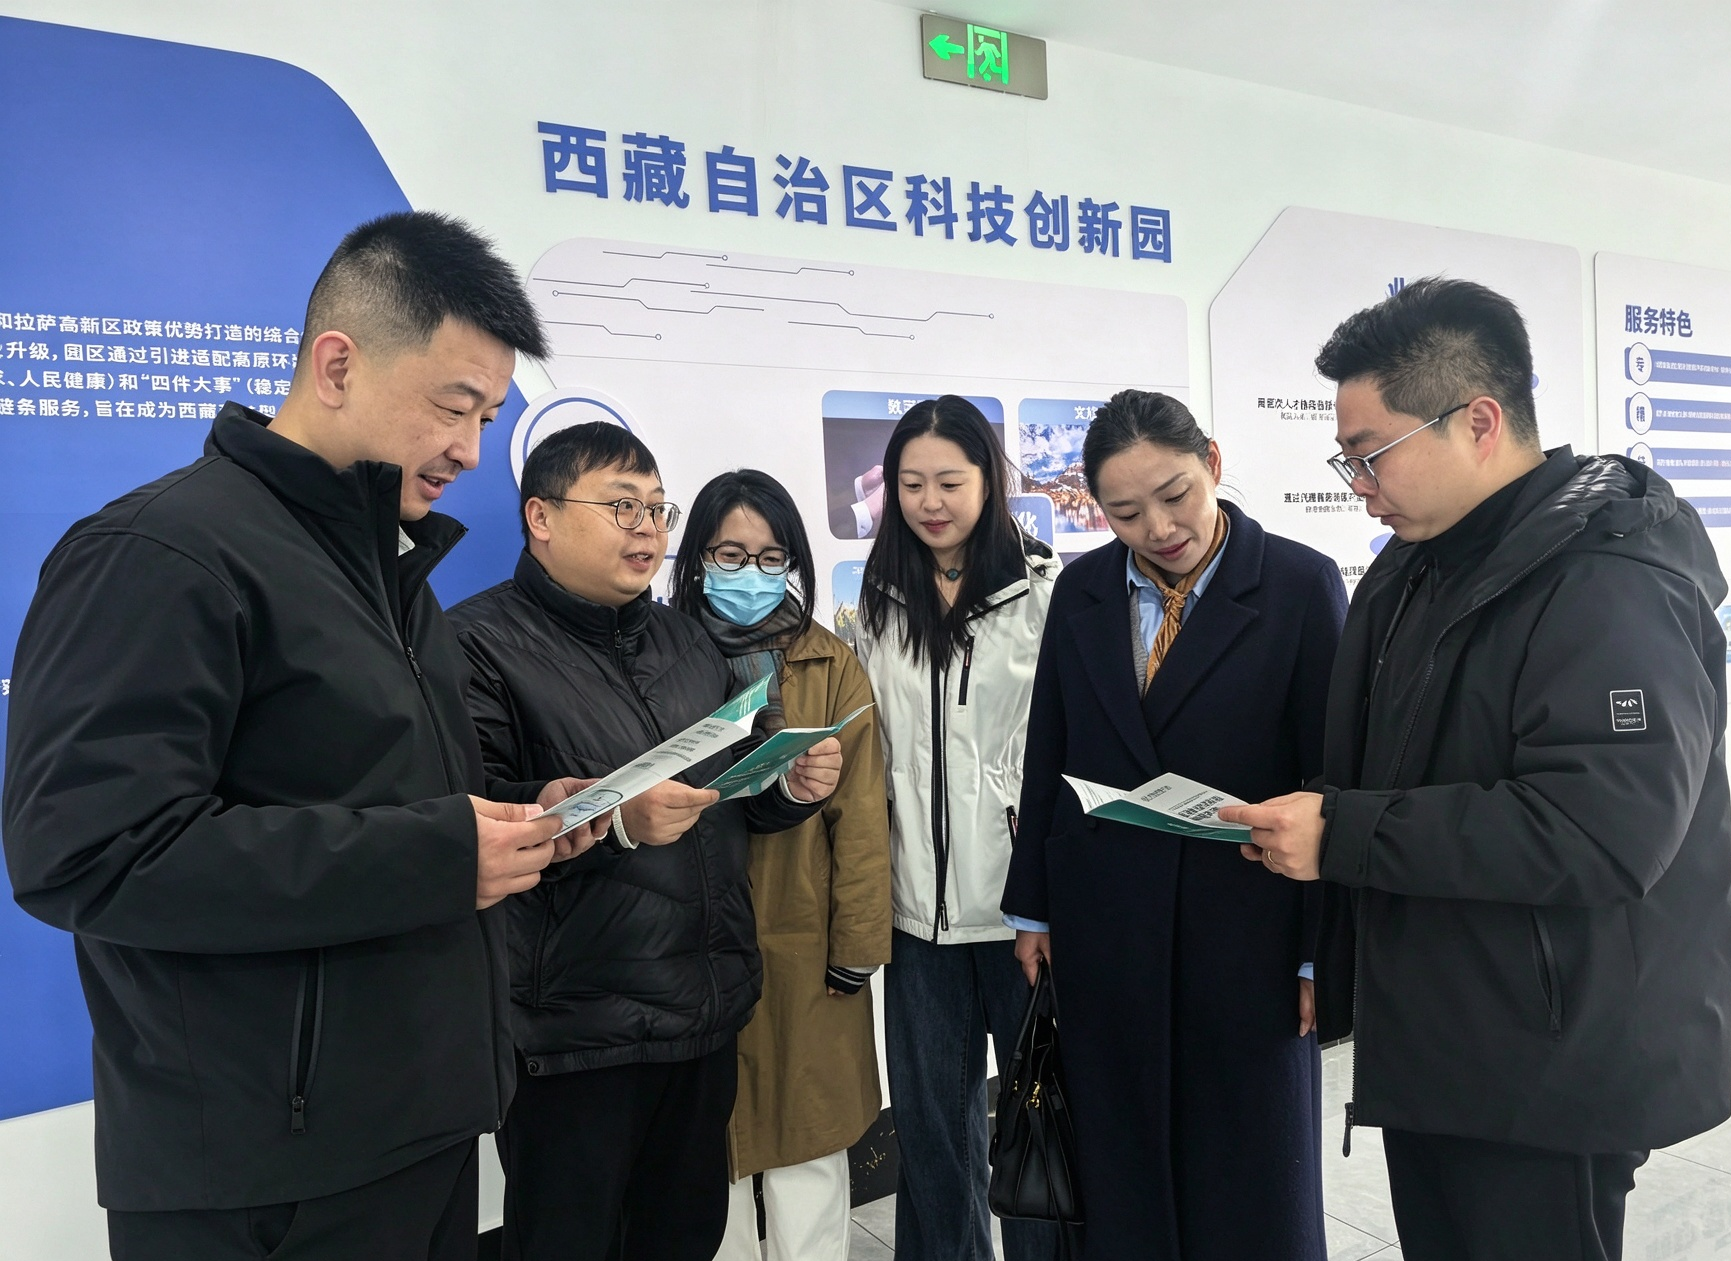
“很多中小企业不懂政策,不知道满足什么条件才能申报,更不知道怎么把政策红利变成银行、保险等金融机构认可的资质。”西藏四新创业投资管理有限公司负责人吕其平一语道破,揭开了西藏自治区科技创新园正在探索的“独特解法”——“入园即辅导,培育即授信”。在这里,金融“活水”并非盲目漫灌,而是通过园区前置辅导与金融机构风控逻辑的深度咬合,打通科技型中小微企业的融资堵点。
40万元授信背后的“信用重构”:从缺抵押物到合规账簿
能源科技企业那笔40万元的授信,拿得并不容易。作为典型的轻资产科创企业,它没有厂房抵押,财务报表也一度不够规范。
“对于这类企业,银行传统风控很难看懂。”古桑多吉坦言。破局的关键,在于园区服务链条的提前介入。
在吕其平的办公桌上,每一家入园企业都有一份3至5年发展规划。园区“1个园区入孵+2个智库学社支撑+3个部门服务”的架构在这里高速运转:运营部提供场地,咨询部辅导政策,项目部负责具体申报。“我们做的是,先帮企业把研发台账理清楚,把知识产权梳理好,规范财务运作。”吕其平说,“只有企业先规范起来,银行才敢接单。”
园区的前置辅导,直接对接了农行的“三张清单”。古桑多吉介绍,农行针对普惠小微单户1000万元以下实行差异化授信,并制定了授信、授权、尽职免责“三张清单”,打消基层金融网点顾虑。面对缺抵押物的科技型企业,引入政府性担保机构介入,配合通用性金融产品,企业只要正常经营、依法纳税,即可向农行提出授信申请。
“过去是我们追着银行跑,现在是园区帮我们把底子打好,银行主动接。”拿到贷款的能源企业负责人感慨。这不仅是资金的到位,更是园区“先陪跑规范、后无缝接贷”机制跑通的闭环。
“高企证书”与“拉科保”的咬合:让企业敢研发、敢投保
如果说融资解决的是生存问题,那么科技保险解决的则是高原科创企业“不敢试”的痛点。
培训会现场,西藏氧知元医疗科技有限公司负责人贝磊分享了一个新进展:2025年入驻园区的氧知元,在园区咨询部和项目部的逐项对接下,当年成功申报了国家高新技术企业。“高企资质是一张递给金融机构的‘信用名片’。”贝磊说。
熊天元在随后的授课中,推介了西藏自治区特有的“拉科保”政策。“拉科保”是拉萨市科技局主导推出的科技保险品牌,全称为支持科技创新和科技成果转化的系列保险产品,旨在通过保险机制分散科技研发和转化过程中的风险,引导金融资源向科技创新领域集聚。他进一步介绍:“科技活动风险没有固定的风险池,但我们有研发费用损失保险、成果转化损失保险。关键是,地方财政提供50%的投保补贴。”
这一政策,恰好嵌进了园区咨询部的服务流程。“我们在辅导企业做高企申报和项目立项时,会同步评估他们的研发风险,直接把‘拉科保’的补贴政策推给他们,让他们知道怎么用。”园区咨询部工作人员表示。这种“政策申报+风险保障”的捆绑服务,让原本对科技保险认知度不高的企业,投保意愿大幅提升。
从“单点突破”到“全链咬合”
从9份清单的摸排,到2笔授信的落地,再到这场聚焦科技金融保险的深化培训,西藏自治区科技创新园科技金融服务的脉络逐渐清晰。
这并非孤立的地方探索。2026年4月,西藏自治区出台《推进科技金融提质增效实施方案》,明确提出“科技保险覆盖面持续扩大”“陪伴企业实现全周期高质量发展”。西藏自治区科技创新园的做法,正是对这一自治区级政策框架的微观落地。
“赋能不能只靠办一场培训,也不能只靠拉一次群。”西藏自治区科技创业服务中心负责人表示,下一步,园区将结合学习贯彻党的二十届五中全会精神,探索以支部联建为载体,推动创新平台、科技金融、科技保险对接常态化;通过健全长效服务机制,让“政策申报—资质认定—银行授信—保险保障”真正串珠成链。
培训会结束时,几位企业代表仍在向古桑多吉和熊天元追问细节。从2笔授信的“两头甜”,到全场企业围绕“拉科保”的热议,西藏科创园正用前置辅导的“真功夫”,提纯出科技金融直达的“真金白银”。在这片高原上,一个敢贷、愿贷、敢保、愿保的科创生态,正逐步成型。
 网友评论